Actualización Metodológica: De Excel a Python en la Estimación del Costo de Capital
La Revisión Crítica como Eje de Mejora
En Novagestión Asesorías Financieras SpA, la excelencia profesional se construye sobre una práctica constante de revisión crítica de nuestros propios procedimientos. No asumimos que lo establecido es lo óptimo; por el contrario, sometemos nuestras metodologías a un escrutinio riguroso, cuestionando supuestos y explorando nuevas herramientas que eleven la calidad de nuestros análisis y recomendaciones.
La revisión metodológica que presentamos nace de una convicción interna: el deber de actualizar nuestros procedimientos para mantenerlos alineados con el estado del arte en finanzas cuantitativas, equilibrando el conocimiento acumulado con las capacidades que ofrecen las nuevas tecnologías.
Del Excel a Python: Un Salto Cuantitativo
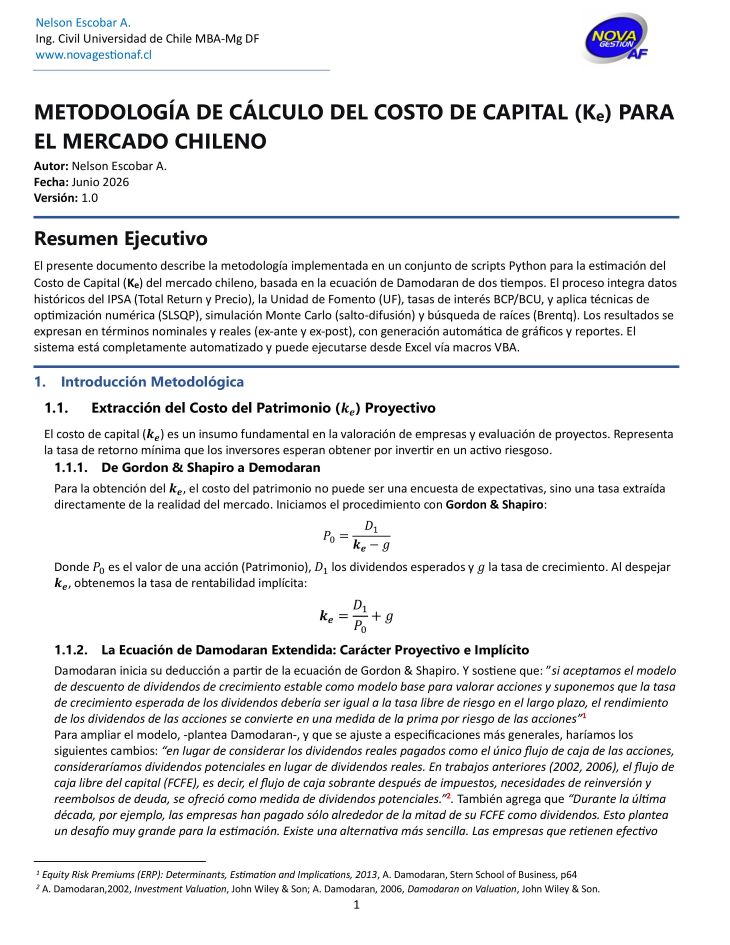
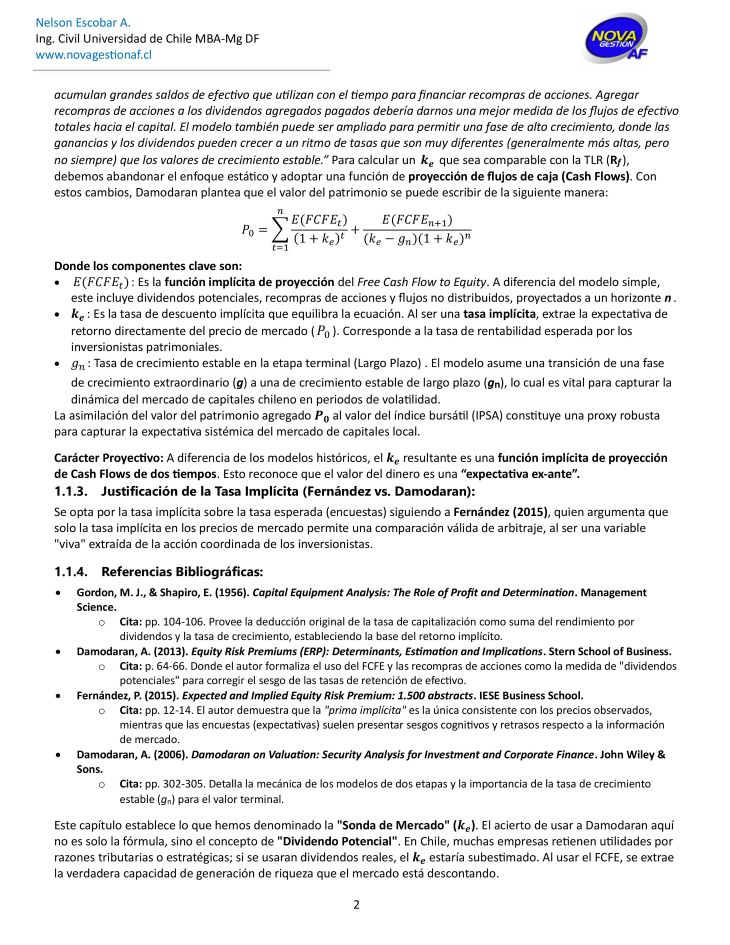
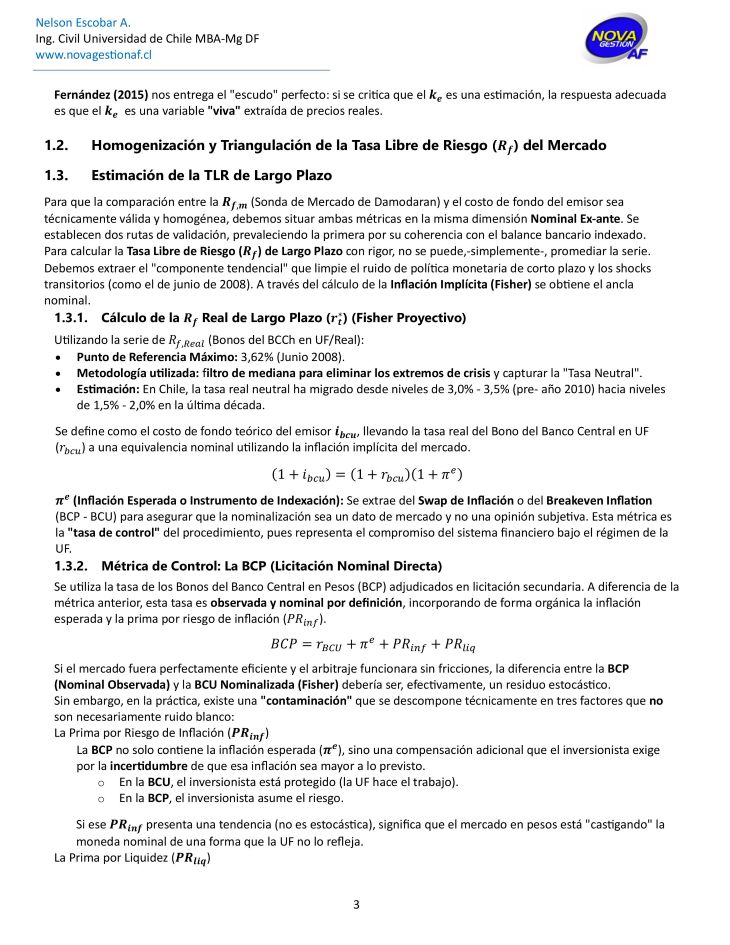
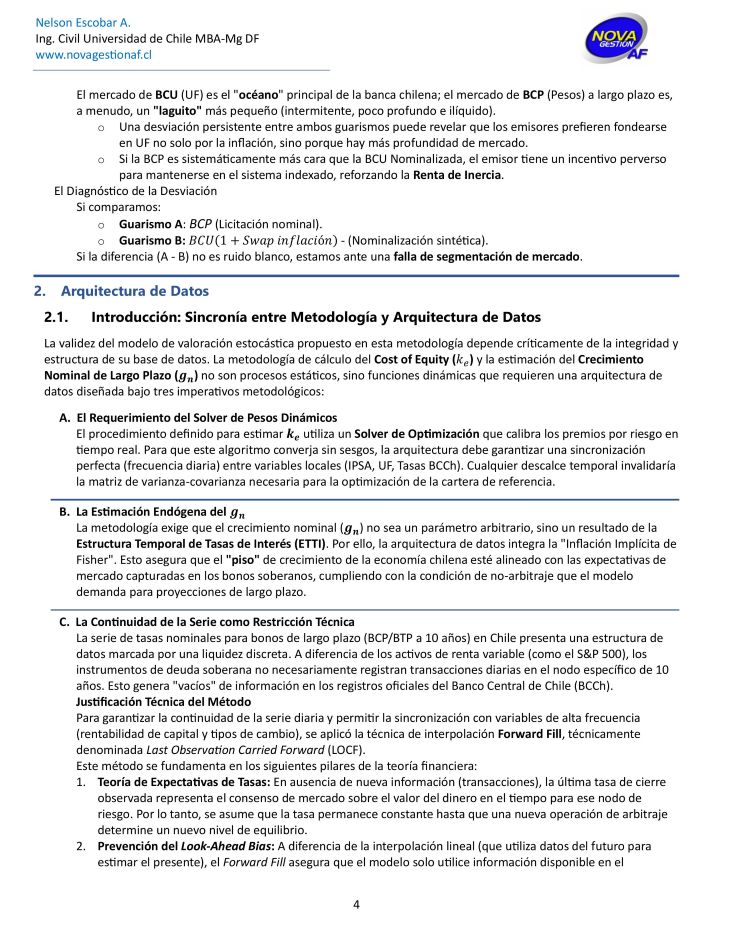
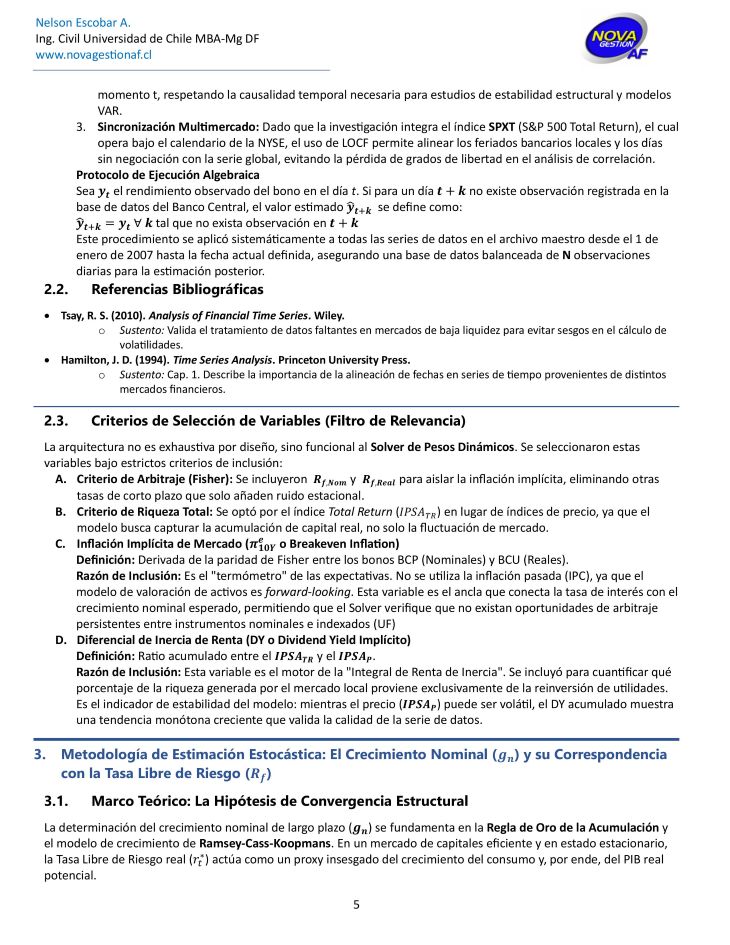
Nuestra metodología anterior, basada en hojas de cálculo Excel, cumplió su propósito durante años, permitiéndonos estimar el costo de capital (Ke) con un enfoque práctico y transparente. Sin embargo, el crecimiento en la cantidad de datos, la necesidad de series temporales más extensas y la exigencia de reportes con mayor profundidad estadística revelaron sus limitaciones.
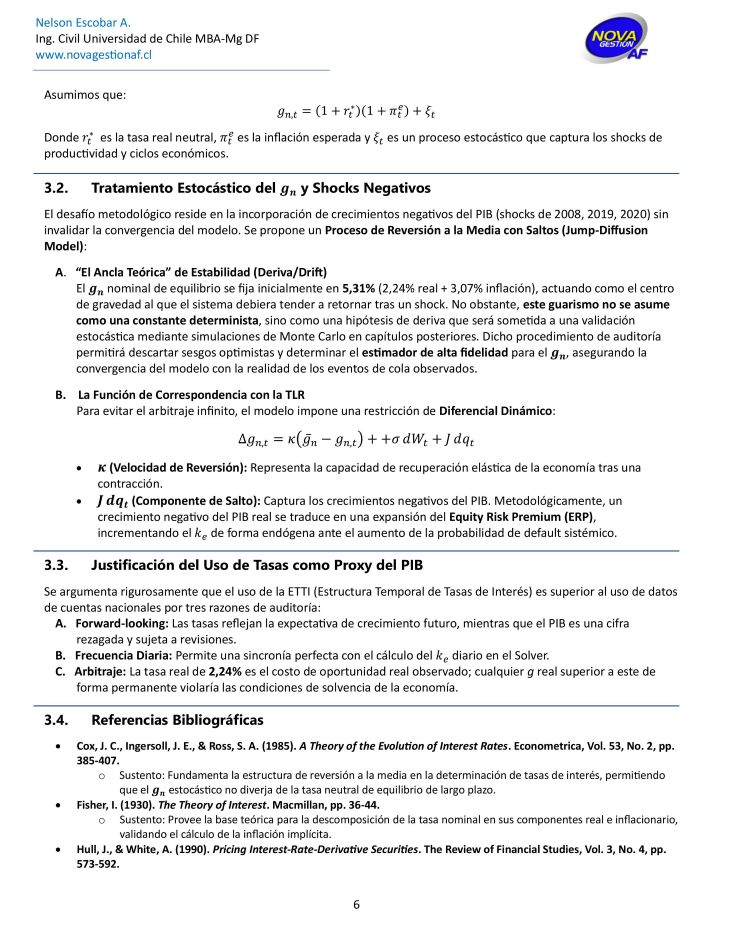
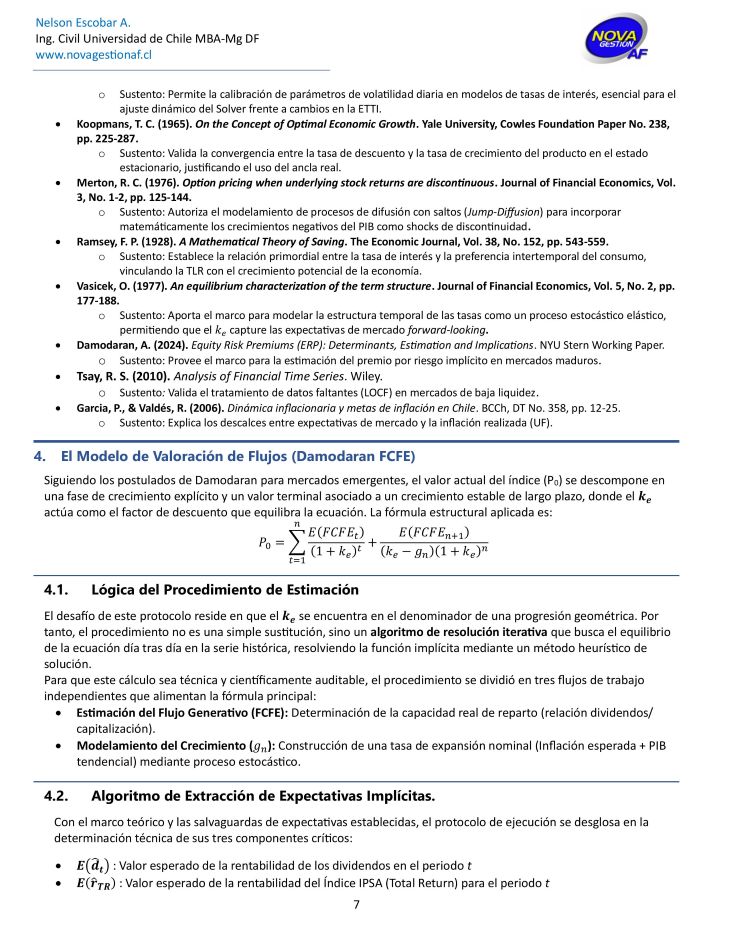
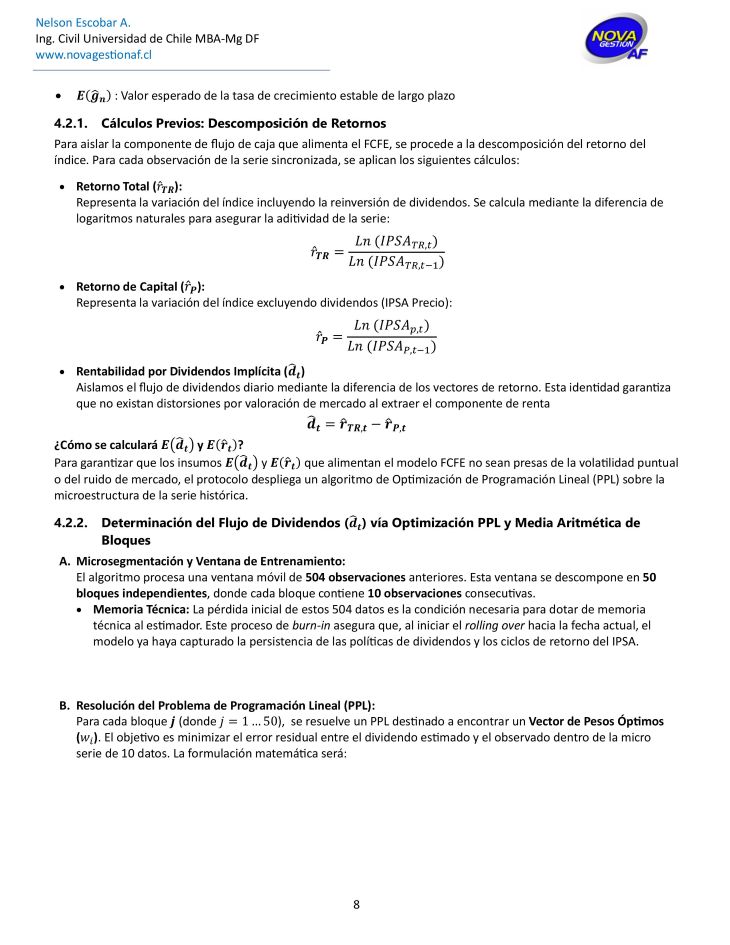
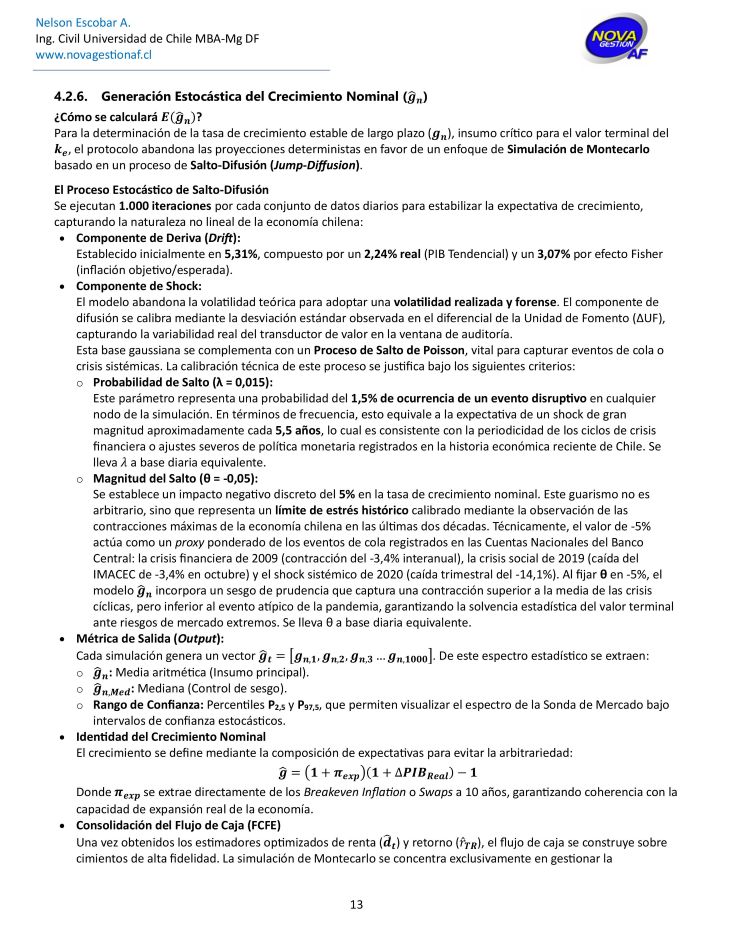
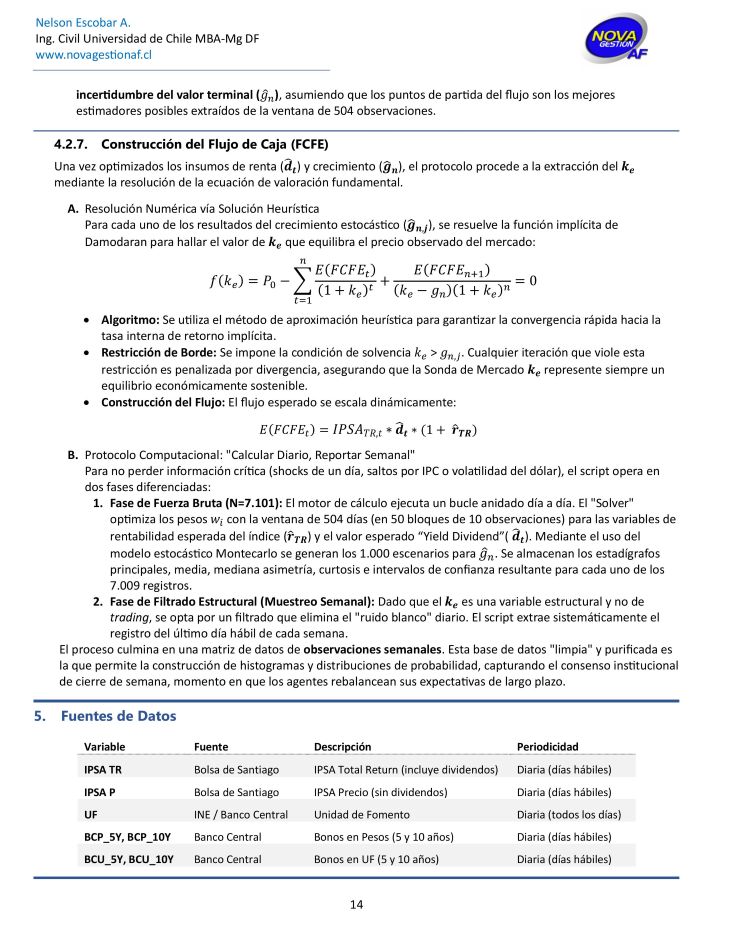
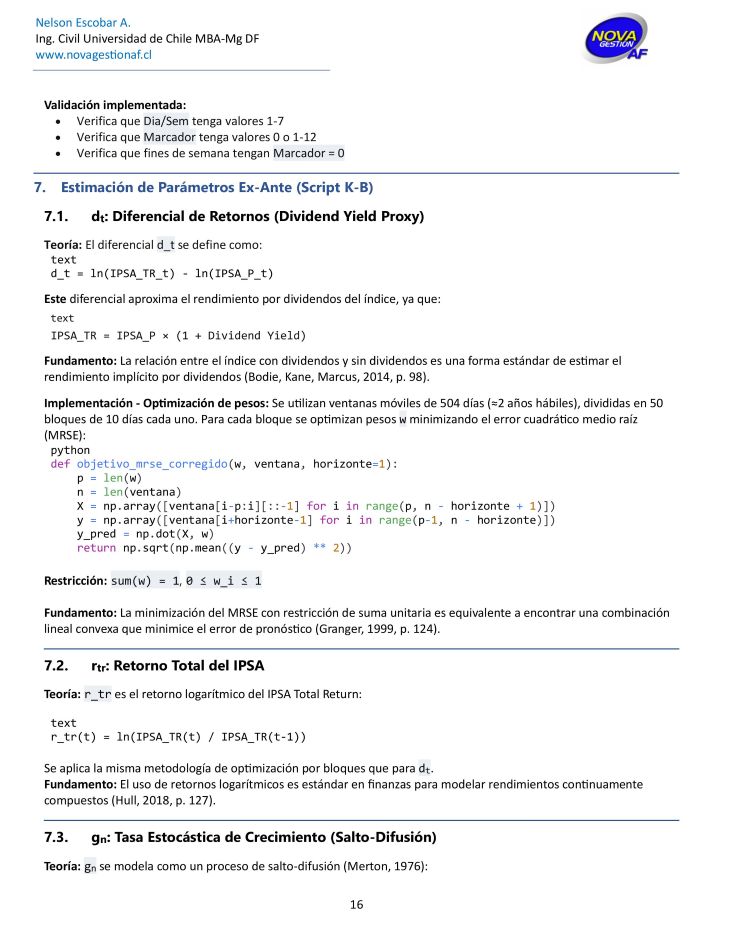
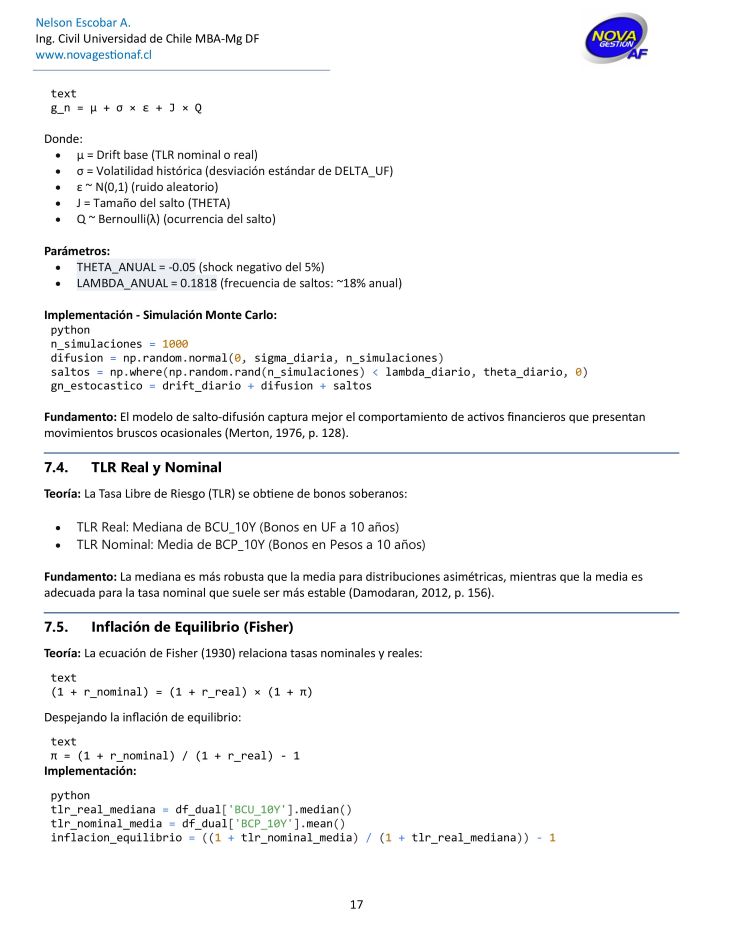
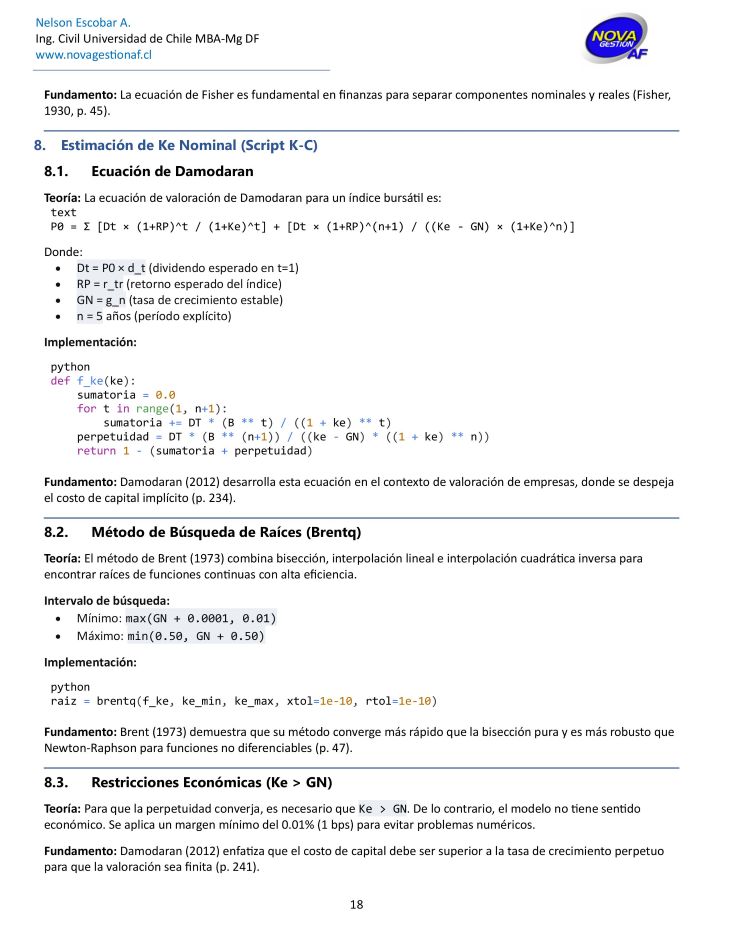
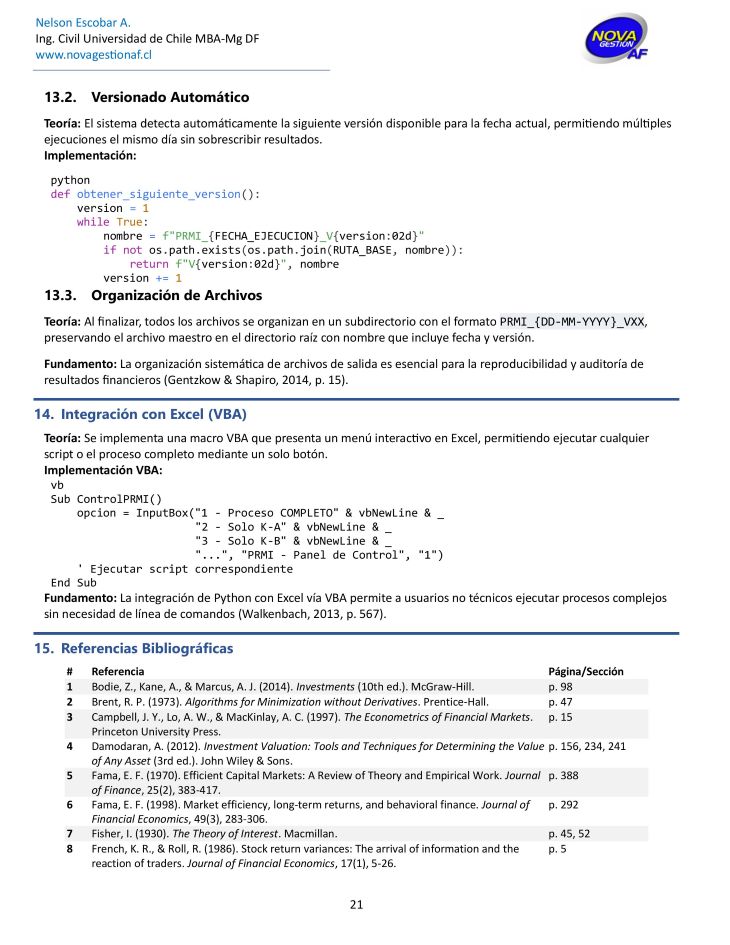
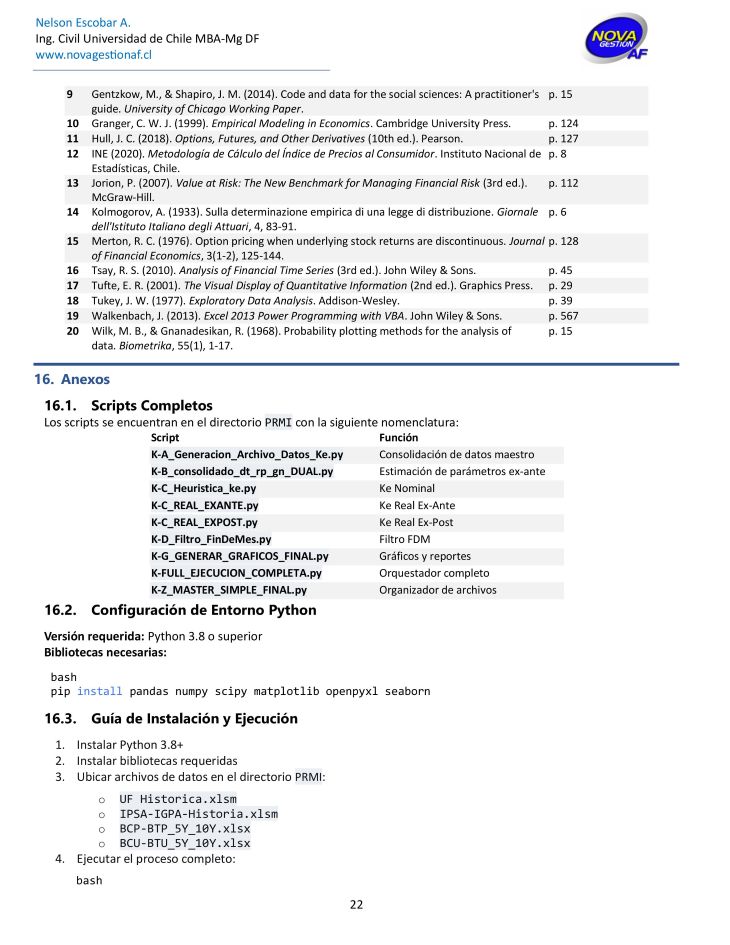
El desafío fue claro: preservar la solidez conceptual del modelo de Damodaran, pero trasladarlo a un entorno más robusto, escalable y reproducible. La elección de Python nos permitió implementar procedimientos inviables en Excel: optimización numérica (SLSQP), simulación Monte Carlo (salto-difusión), búsqueda de raíces (Brentq) y generación automática de gráficos estadísticos avanzados.
Equilibrio entre Tradición e Innovación
La actualización no implicó abandonar el conocimiento acumulado, sino potenciarlo. Preservamos los fundamentos teóricos que guían nuestra práctica:
- ✅ La ecuación de Damodaran como núcleo del modelo.
- ✅ Las tasas libres de riesgo de mercado (BCP/BCU) como anclas de largo plazo.
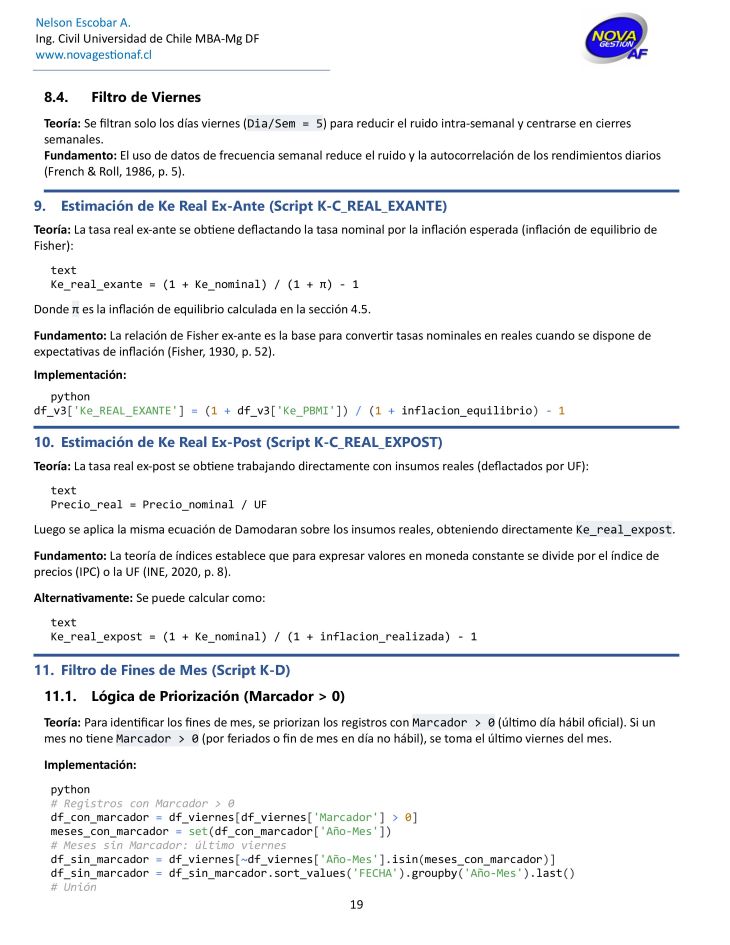
- ✅ La distinción entre resultados nominales y reales.
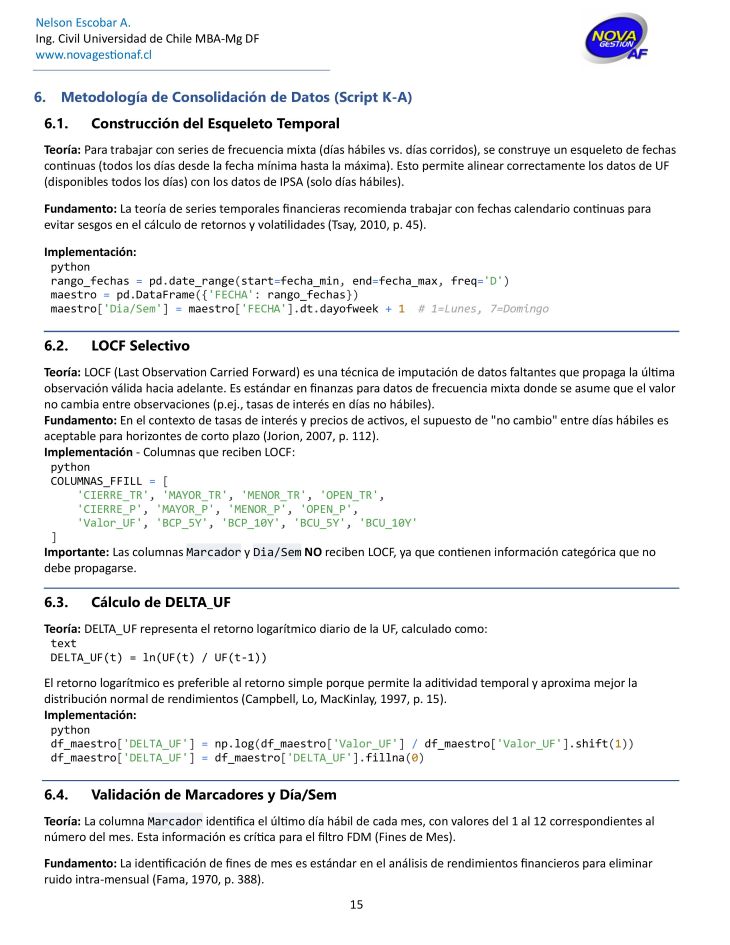
- ✅ El filtro de fines de mes para reducir ruido.
E integramos nuevo conocimiento:
- ✅ Optimización numérica con restricciones convexas.
- ✅ Modelamiento estocástico de la tasa de crecimiento mediante salto-difusión.
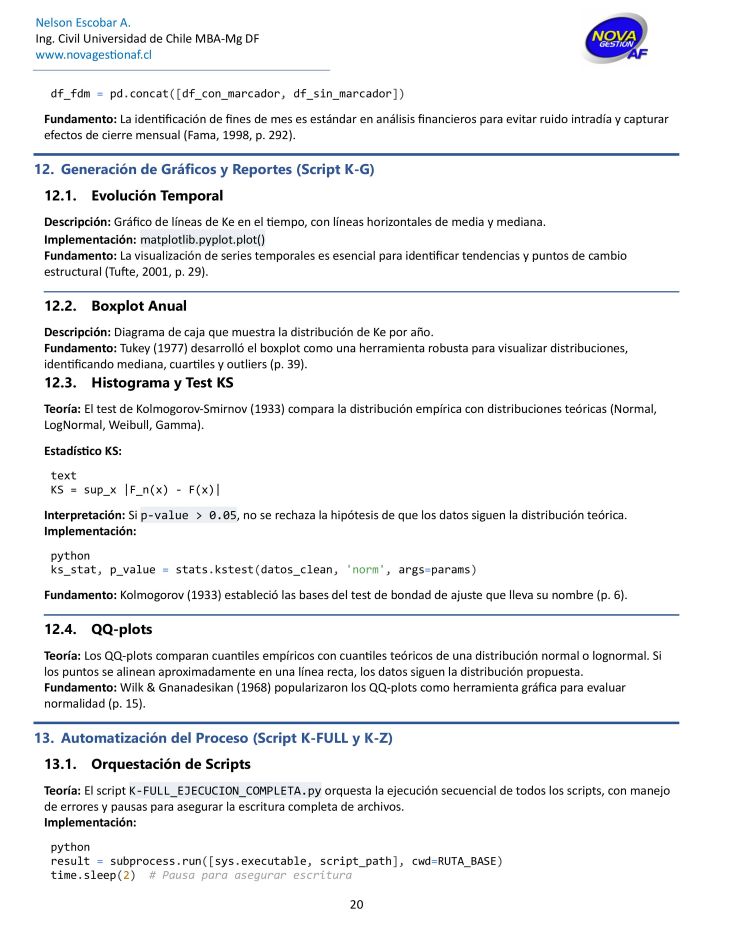
- ✅ Evaluación de distribuciones mediante test de Kolmogorov-Smirnov y QQ-plots.
- ✅ Automatización completa para asegurar reproducibilidad y reducir el error humano.
Desafíos Asumidos para Entregar Calidad
Cada actualización conlleva desafíos que asumimos con responsabilidad:
- ✅ Técnico: Implementar procesos intensivos sin perder transparencia. Cada paso está documentado para que equipo y clientes comprendan el "cómo" y el "por qué".
- ✅ Conceptual: Mantener coherencia entre enfoques ex-ante y ex-post, nominal y real, presentando resultados en múltiples dimensiones para una visión integral.
- ✅ Validación: Someter los nuevos resultados a pruebas de consistencia con la metodología anterior, asegurando que las diferencias respondan a mejoras técnicas.
- ✅ Servicio: Traducir la complejidad técnica en información útil para la toma de decisiones de inversión y valoración.
Compromiso con la Mejora Continua
Esta publicación es un hito en nuestro camino de mejora continua, no un punto de llegada. El conocimiento financiero y las herramientas tecnológicas evolucionan permanentemente, y estamos comprometidos con mantenernos a la vanguardia de ambos.
Invitamos a colegas, clientes y pares a revisar esta metodología, a cuestionarla y a enriquecerla. La crítica constructiva es el combustible del progreso, y en Novagestión la valoramos como un activo.
El servicio que ofrecemos no se mide solo por la calidad de nuestras respuestas, sino por la rigurosidad de nuestras preguntas. Esta actualización es el resultado de una pregunta que nos hicimos a nosotros mismos: ¿Podemos hacerlo mejor? La respuesta es un rotundo sí.
Novagestión Asesorías Financieras SpA
Compromiso con la excelencia, rigor en el análisis, pasión por el servicio.
📄 Documento Metodológico Disponible
Para garantizar la máxima resolución del informe y proteger los derechos de propiedad intelectual, el documento oficial ha sido alojado en nuestro repositorio verificado.
Visualizar Documento Seguro ➞
|


 English
 Español


