
Hacemos que las cosas pasen


La Fatiga del Capital: Un Análisis de la Erosión Patrimonial y la Inercia Estructural en el Sistema Hipotecario Chileno

|
📄 Libro Disponible Para garantizar la máxima resolución del informe y proteger los derechos de propiedad intelectual, el documento metodológico oficial ha sido alojado en nuestro repositorio verificado. La Arquitectura de una SospechaToda investigación posee una historia visible y otra invisible. La historia visible de este trabajo está contenida en sus ecuaciones, en sus tablas, en sus simulaciones Monte Carlo, en sus pruebas de ajuste estadístico y en sus laboratorios de resiliencia patrimonial. La historia invisible, en cambio, comenzó mucho antes de que existiera una sola línea de código. Comenzó con una sospecha. Durante décadas observé el funcionamiento de los mercados financieros, la evolución de los instrumentos indexados y la relación cada vez más distante entre las explicaciones teóricas y la experiencia concreta de quienes interactúan con ellos. La Unidad de Fomento había sido presentada históricamente como un mecanismo neutral de preservación del valor real. Sin embargo, existía una pregunta que nunca parecía formularse de manera explícita: ¿Qué ocurre si la indexación no es perfectamente neutral? Esa pregunta, aparentemente simple, terminó transformándose en el eje central de toda esta investigación. Lo que inicialmente parecía una diferencia menor entre tasas, terminó revelando una estructura mucho más profunda. La primera contribución de este trabajo consistió precisamente en abandonar la observación aislada de precios y concentrarse en la observación de relaciones. No se buscó explicar una tasa. Se buscó explicar una brecha. Y fue en ese instante cuando apareció la arquitectura conceptual que sostiene toda la investigación. La triangulación entre la tasa eficiente internacional, la tasa indexada y la tasa marginal de mercado permitió identificar un fenómeno que hasta ahora carecía de una formulación explícita dentro del análisis financiero tradicional. La existencia de una región donde el arbitraje deja de operar plenamente. Una región donde el equilibrio competitivo no logra cerrar completamente los diferenciales observados. Una región donde el sistema permanece atrapado. La denominación de este fenómeno como Zona de Atrapamiento Financiero constituye uno de los aportes conceptuales centrales de esta investigación. No se trata de una metáfora. Se trata de una condición estructural verificable. Una geometría económica donde los agentes quedan confinados entre una tasa eficiente que no pueden alcanzar y una tasa de mercado que no pueden evitar. A partir de esa observación surgió una segunda pregunta. Si existe atrapamiento, ¿Cuál es su Costo? La respuesta condujo a la formulación del concepto de Costo de Insularidad. La investigación revela que una economía pequeña, abierta y altamente indexada puede generar diferenciales persistentes que sobreviven incluso después de controlar por riesgo de crédito, liquidez, primas soberanas y factores convencionales de mercado. El Costo de Insularidad representa precisamente esa fricción residual. No es un spread de riesgo. No es una prima de liquidez. No es un error de medición. Es la manifestación observable de una desconexión estructural entre el equilibrio financiero local y el equilibrio financiero internacional. Sin embargo, identificar una brecha no era suficiente. Era necesario cuantificar sus consecuencias. Y fue precisamente allí donde apareció el concepto que terminó articulando toda la investigación: el Excedente de Indexación Asimétrico (EIA). El EIA permitió transformar una intuición económica en una magnitud medible. Por primera vez fue posible separar la tasa de mercado efectivamente observada de la tasa que teóricamente habría prevalecido bajo condiciones de convergencia eficiente. La diferencia entre ambas dejó de ser una percepción para convertirse en un objeto cuantificable. La investigación avanzó entonces desde la descripción hacia la causalidad. La pregunta dejó de ser cuánto existe de excedente. La pregunta pasó a ser qué efectos produce. La respuesta condujo a una decision metodológica que terminó definiendo el carácter innovador del estudio. En lugar de asumir distribuciones normales o aproximaciones lineales, se optó por investigar directamente la naturaleza estadística del fenómeno. Los resultados fueron reveladores. Las pruebas de bondad de ajuste mostraron que la dinámica observada no respondía al comportamiento típico de sistemas gaussianos. El deterioro patrimonial presentaba memoria, presentaba persistencia, presentaba dependencia. Presentaba colas. En otras palabras, presentaba fatiga. Fue entonces cuando la distribución Weibull emergió como el lenguaje matemático natural de la erosión patrimonial. La importancia de este hallazgo difícilmente puede exagerarse. Porque la incorporación de Weibull no constituyó una simple mejora estadística. Constituyó una reinterpretación conceptual completa del fenómeno. El sistema dejó de ser visto como una secuencia de shocks independientes y comenzó a ser comprendido como un proceso acumulativo de desgaste financiero. La persistencia temporal identificada mediante procesos AR(1), la dependencia estructural capturada mediante cópulas y la presencia de eventos extremos reflejada en las colas de distribución convergieron hacia una misma conclusión: la erosión patrimonial no era un accidente. Era una consecuencia emergente de la estructura del sistema. Posteriormente, la introducción del Ajuste Estructural Gamma añadió una dimensión adicional de profundidad analítica. Lejos de invalidar los resultados obtenidos mediante Weibull, Gamma permitió comprender algo todavía más importante. Que la intensidad estadística del ajuste y la funcionalidad económica del fenómeno no necesariamente coinciden. Gamma ajustó marginalmente mejor. Weibull explicó mejor. Gamma describió. Weibull interpretó. Gamma cuantificó la fricción. Weibull reveló la fatiga. Esta diferencia terminó convirtiéndose en una de las conclusiones metodológicas más relevantes del estudio. Porque demostró que el mejor ajuste estadístico no siempre es el mejor modelo económico. La investigación avanzó entonces hacia su etapa final. La construcción de la Integral de Pazos permitió transformar todos los componentes previamente desarrollados en una medida integrada de resiliencia patrimonial. Por primera vez fue posible cuantificar la deriva económica inducida por el sistema de indexación sobre el patrimonio del deudor. No como una pérdida instantánea. No como una diferencia contable. Sino como una trayectoria dinámica de erosión acumulativa. Los laboratorios estocásticos mostraron que dicha erosión no sólo existía, sino que además presentaba características altamente asimétricas. Una proporción relativamente pequeña de escenarios extremos concentraba una fracción desproporcionadamente elevada del daño económico total. Esta observación terminó conectando de manera natural con la teoría de expectativas. Si los agentes internalizan la posibilidad de pérdidas concentradas en las colas, entonces el fenómeno deja de ser exclusivamente microeconómico. Comienza a adquirir relevancia sistémica. Es precisamente aquí donde la investigación realiza quizás su salto conceptual más ambicioso. La introducción de la endogeneidad de expectativas permitió conectar una fricción contractual aparentemente local con mecanismos potenciales de propagación macrofinanciera. No se afirmó que la UF determine el tipo de cambio. No se afirmó que el EIA explique por sí solo las fluctuaciones cambiarias. La tesis defendida fue mucho más prudente y, precisamente por ello, mucho más robusta. Se mostró que una fricción suficientemente persistente puede modificar racionalmente las expectativas de los agentes. Y que, bajo determinadas condiciones, esas expectativas pueden transformarse en un canal adicional de transmisión económica. La relevancia de esta conclusión trasciende ampliamente el mercado hipotecario chileno. Porque sugiere que ciertas imperfecciones contractuales pueden poseer efectos acumulativos capaces de propagarse más allá de los mercados donde se originan. Finalmente, después de todos los modelos, todos los laboratorios, todas las validaciones y todas las simulaciones, la conclusión fundamental permanece sorprendentemente simple. La neutralidad perfecta de la indexación no pudo ser corroborada. Por el contrario. La evidencia obtenida apunta consistentemente hacia la existencia de una transferencia patrimonial persistente asociada a una fricción estructural de largo plazo. Esa transferencia estructural se estructuró bajo el siguiente ecosistema analítico:
Esa es la verdadera arquitectura de esta investigación. No una colección de técnicas. No una sucesión de capítulos. No una acumulación de resultados. Sino una cadena lógica y continua donde cada componente existe porque el anterior lo exige. Desde una sospecha inicial hasta una evidencia cuantificable. Desde una intuición profesional hasta una estructura formal. Desde una pregunta incómoda hasta una teoría susceptible de ser debatida, refutada, ampliada o perfeccionada por futuras investigaciones. Y precisamente allí reside su mayor fortaleza. Porque las investigaciones realmente importantes no son aquellas que cierran una discusión. Son aquellas que la inauguran. 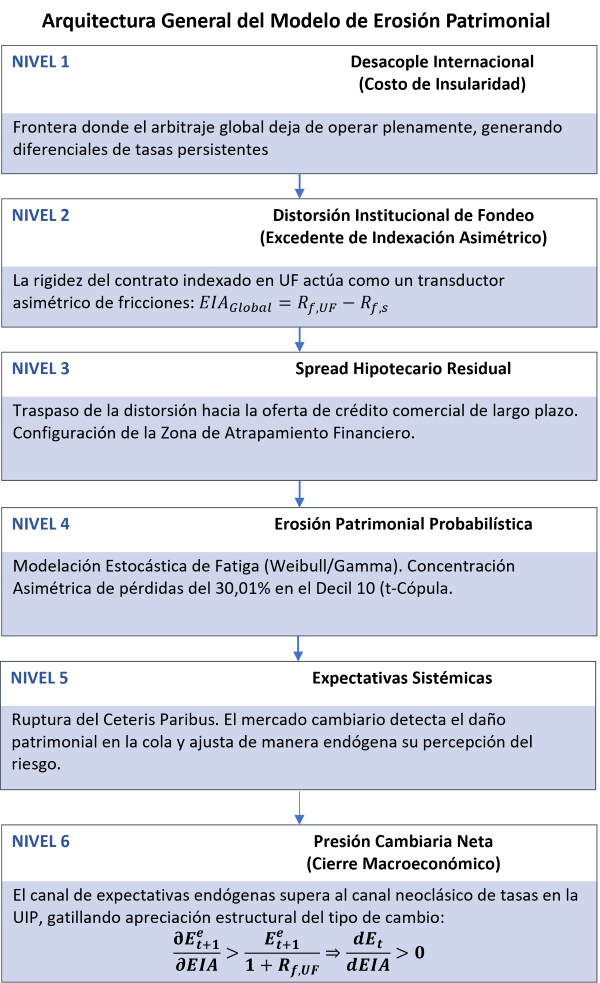 Novagestión Asesorías Financieras SpA Compromiso con la excelencia, rigor en el análisis, pasión por el servicio. 📄 Libro Disponible Para garantizar la máxima resolución del informe y proteger los derechos de propiedad intelectual, el documento oficial ha sido alojado en nuestro repositorio verificado. |
Español
 English
 Español
Premio por Riesgo Implícito en Mercado Chileno
Ke Mercado Chileno IPSA al 03-07-2026
| Fecha | Ke NOM | Ke REAL EX-ANTE |
|---|---|---|
| 26-12-2025 | 18,18% | 14,89% |
| 30-01-2026 | 21,35% | 17,97% |
| 27-02-2026 | 18,70% | 15,39% |
| 27-03-2026 | 18,00% | 14,71% |
| 24-04-2026 | 19,16% | 15,84% |
| 29-05-2026 | 21,08% | 17,71% |
| 26-06-2026 | 18,15% | 14,86% |
| 03-07-2026 | 17,22% | 13,95% |
| Ver Metodología de Cálculo Ke |
| Biblioteca Artículos Ke Históricos |
Levantamiento de Capital


Inicio de sesión
Asesorías Financieras


 |